


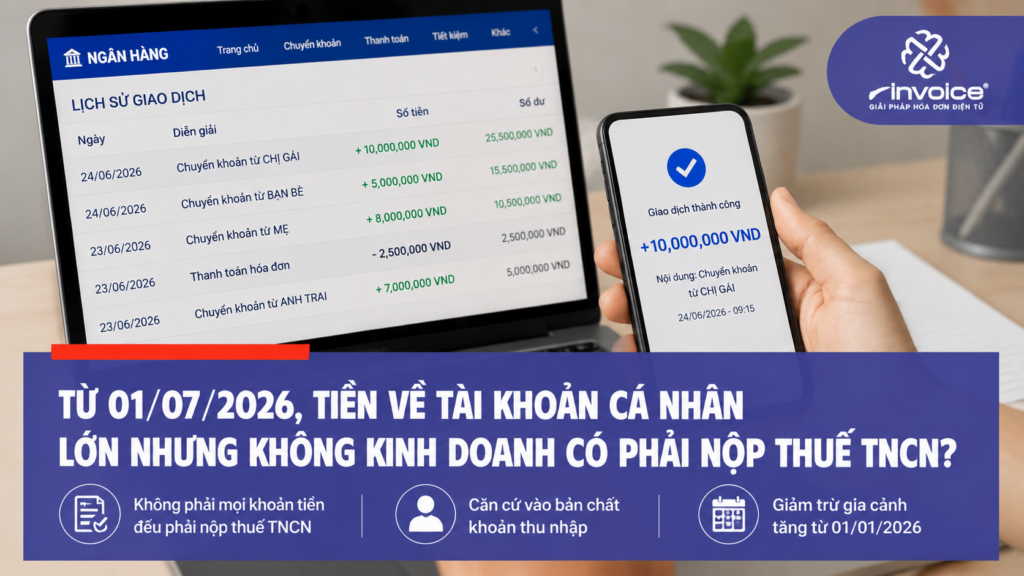
Thời gian gần đây xuất hiện nhiều thông tin cho rằng chỉ cần tiền chuyển vào tài khoản cá nhân nhiều sẽ bị cơ quan thuế truy thu thuế thu nhập cá nhân (TNCN). Điều này khiến không ít người dân và doanh nghiệp lo lắng.
Tuy nhiên, theo Luật Thuế thu nhập cá nhân 2025, không phải mọi khoản tiền chuyển vào tài khoản cá nhân đều phải nộp thuế. Điều quan trọng là bản chất của khoản tiền đó có thuộc diện thu nhập chịu thuế hay không.
Không phải mọi khoản tiền chuyển khoản đều phải nộp thuế
Cơ quan thuế không đánh thuế dựa trên số tiền đi vào tài khoản, mà căn cứ vào nguồn gốc của khoản thu nhập.
Nếu khoản tiền nhận được không thuộc nhóm thu nhập chịu thuế theo quy định của pháp luật, cá nhân không phải nộp thuế TNCN, đồng thời có quyền giải trình, chứng minh nguồn tiền khi cơ quan quản lý yêu cầu.
Ví dụ các khoản tiền không phát sinh nghĩa vụ nộp thuế gồm:
- Tiền người thân chuyển cho nhau phục vụ sinh hoạt.
- Tiền bạn bè vay, mượn hoặc hoàn trả khoản vay.
- Tiền thu hộ, chi hộ.
- Tiền chuyển giữa các tài khoản của chính mình.
- Các khoản không phát sinh thu nhập chịu thuế theo quy định của pháp luật.
Từ năm 2026 có bao nhiêu khoản thu nhập chịu thuế TNCN?
Từ 01/01/2026, Luật Thuế thu nhập cá nhân 2025 mở rộng thêm nhiều loại thu nhập mới.
Theo Điều 3 Luật Thuế TNCN 2025, ngoài các khoản thu nhập truyền thống, pháp luật bổ sung thêm 05 nhóm thu nhập mới, gồm:
- Thu nhập từ chuyển nhượng tên miền “.vn”.
- Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ carbon.
- Thu nhập từ chuyển nhượng biển số xe trúng đấu giá.
- Thu nhập từ chuyển nhượng tài sản số.
- Thu nhập từ chuyển nhượng vàng miếng.
Như vậy, từ năm 2026, phạm vi thu nhập chịu thuế đã được mở rộng đáng kể, tuy nhiên vẫn chỉ áp dụng đối với các khoản thu nhập được Luật quy định, chứ không phải mọi giao dịch chuyển tiền qua ngân hàng.
Những khoản thu nhập chịu thuế TNCN phổ biến
Hiện nay, các khoản thu nhập phổ biến thuộc diện chịu thuế gồm:
- Thu nhập từ kinh doanh.
- Tiền lương, tiền công.
- Đầu tư vốn.
- Chuyển nhượng vốn.
- Chuyển nhượng bất động sản.
- Trúng thưởng.
- Bản quyền.
- Nhượng quyền thương mại.
- Nhận thừa kế.
- Nhận quà tặng.
Ngoài ra từ năm 2026 sẽ bổ sung thêm các khoản thu nhập mới theo Luật Thuế TNCN 2025 như đã nêu ở trên.
Mức giảm trừ gia cảnh mới từ năm 2026
Một điểm rất đáng chú ý của Luật Thuế TNCN 2025 là mức giảm trừ gia cảnh được nâng lên, giúp giảm đáng kể số thuế phải nộp.
Cụ thể từ 01/01/2026:
- Giảm trừ cho bản thân: 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Điều này đồng nghĩa với việc:
- Người có thu nhập khoảng 15 triệu đồng/tháng gần như không còn phải nộp thuế TNCN.
- Người có người phụ thuộc sẽ được giảm thuế nhiều hơn so với trước đây.
Cách tính thuế TNCN từ năm 2026
Theo Luật Thuế thu nhập cá nhân 2025:
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
Các khoản giảm trừ bao gồm:
- Giảm trừ gia cảnh.
- Bảo hiểm bắt buộc.
- Người phụ thuộc.
- Các khoản giảm trừ hợp pháp khác theo quy định.
Đồng thời, biểu thuế lũy tiến từng phần cũng được điều chỉnh từ 7 bậc xuống còn 5 bậc, giúp giảm áp lực thuế đối với người lao động có thu nhập trung bình và khá.
Ví dụ tính thuế TNCN năm 2026
Giả sử:
- Thu nhập: 40 triệu đồng/tháng.
- Không có người phụ thuộc.
- Đóng đầy đủ BHXH, BHYT, BHTN.
Các khoản được giảm trừ:
- Giảm trừ bản thân: 15,5 triệu đồng.
- Các khoản bảo hiểm: 4,2 triệu đồng.
=> Tổng giảm trừ: 19,7 triệu đồng.
Thu nhập tính thuế:
40 triệu – 19,7 triệu = 20,3 triệu đồng
Sau khi áp dụng biểu thuế lũy tiến mới, số thuế phải nộp khoảng 1,53 triệu đồng/tháng.
Nếu có thêm 01 người phụ thuộc, số thuế chỉ còn khoảng 910.000 đồng/tháng.
Kết luận
Từ 01/07/2026, việc tiền chuyển vào tài khoản cá nhân nhiều không đồng nghĩa với việc phải nộp thuế TNCN.
Điều quan trọng là nguồn tiền đó có thuộc nhóm thu nhập chịu thuế theo Luật Thuế thu nhập cá nhân 2025 hay không. Những khoản tiền như chuyển giữa người thân, vay mượn, hoàn trả, thu hộ – chi hộ hoặc các giao dịch không phát sinh thu nhập chịu thuế sẽ không phải nộp thuế TNCN nếu có căn cứ chứng minh rõ ràng.
Người nộp thuế nên lưu giữ chứng từ, nội dung chuyển khoản và các giấy tờ liên quan để sẵn sàng giải trình khi cần thiết, đồng thời cập nhật kịp thời các quy định mới của Luật Thuế TNCN 2025 nhằm thực hiện đúng nghĩa vụ thuế và tránh những hiểu lầm không đáng có.