



Quyết toán thuế thu nhập cá nhân 2025 là nội dung mà người lao động, người có thu nhập từ tiền lương, tiền công cần đặc biệt lưu ý để tránh bị xử phạt và đảm bảo đầy đủ quyền lợi về thuế. Bài viết dưới đây sẽ giúp bạn nắm rõ thời hạn, đối tượng phải quyết toán, hồ sơ cần chuẩn bị và mức phạt nếu nộp chậm theo quy định mới nhất.
Quyết toán thuế thu nhập cá nhân 2025 là gì?
Quyết toán thuế thu nhập cá nhân (TNCN) là việc cá nhân hoặc tổ chức chi trả thu nhập xác định số thuế phải nộp thực tế trong năm, so sánh với số đã tạm khấu trừ để nộp bổ sung hoặc đề nghị hoàn/bù trừ theo quy định.
Đây là nghĩa vụ bắt buộc, đồng thời cũng là quyền lợi của người nộp thuế khi có số thuế nộp thừa.
Thời hạn quyết toán thuế thu nhập cá nhân năm 2025
Theo quy định về quản lý thuế, thời hạn nộp hồ sơ quyết toán thuế TNCN năm 2025 được xác định như sau:
-
Chậm nhất ngày 31/3/2025 (Thứ Hai)
Áp dụng đối với cá nhân có thu nhập từ tiền lương, tiền công ủy quyền cho tổ chức trả thu nhập thực hiện quyết toán. -
Chậm nhất ngày 05/5/2025 (Thứ Hai)
Áp dụng đối với cá nhân trực tiếp quyết toán thuế với cơ quan thuế.
Lý do thời hạn được kéo dài đến ngày 05/5/2025 là do thời điểm cuối tháng 4 trùng với kỳ nghỉ lễ 30/4 – 01/5, theo thông báo nghỉ lễ của cơ quan nhà nước.
Ghi nhớ nhanh:
Ủy quyền → 31/3/2025 | Tự quyết toán → 05/5/2025

Trường hợp cá nhân phải trực tiếp quyết toán thuế TNCN 2025
Cá nhân cư trú có thu nhập từ tiền lương, tiền công phải trực tiếp quyết toán với cơ quan thuế khi thuộc một trong các trường hợp sau:
-
Có số thuế phải nộp thêm hoặc nộp thừa và có yêu cầu hoàn/bù trừ, trừ các trường hợp:
-
Số thuế phải nộp thêm không quá 50.000 đồng
-
Nộp thừa nhưng không yêu cầu hoàn hoặc bù trừ
-
Có thu nhập chính tại một nơi (hợp đồng từ 03 tháng trở lên), có thu nhập vãng lai bình quân không quá 10 triệu đồng/tháng và đã bị khấu trừ 10%, không yêu cầu quyết toán phần này
-
Được doanh nghiệp mua bảo hiểm có tích lũy và đã bị khấu trừ 10% theo quy định
-
-
Cá nhân có mặt tại Việt Nam dưới 183 ngày trong năm đầu tiên, nhưng đủ 183 ngày trong 12 tháng liên tục
-
Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam và thực hiện quyết toán trước khi xuất cảnh
-
Cá nhân thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo
Nói ngắn gọn: có phát sinh nghĩa vụ hoặc quyền lợi thuế thì phải tự quyết toán.
Trường hợp được ủy quyền quyết toán thuế thu nhập cá nhân 2025
Cá nhân được ủy quyền cho tổ chức trả thu nhập quyết toán thay nếu đáp ứng đầy đủ các điều kiện:
-
Có hợp đồng lao động từ 03 tháng trở lên tại một nơi
-
Đang làm việc tại đơn vị đó tại thời điểm quyết toán
-
Kể cả trường hợp không làm đủ 12 tháng trong năm
-
Có thêm thu nhập vãng lai (nếu có) bình quân không quá 10 triệu đồng/tháng và đã bị khấu trừ 10%, không yêu cầu quyết toán phần này
Việc ủy quyền giúp người lao động không phải tự kê khai, giảm rủi ro sai sót hồ sơ.
Hồ sơ quyết toán thuế thu nhập cá nhân năm 2025
Đối với cá nhân trực tiếp quyết toán
Hồ sơ bao gồm:
-
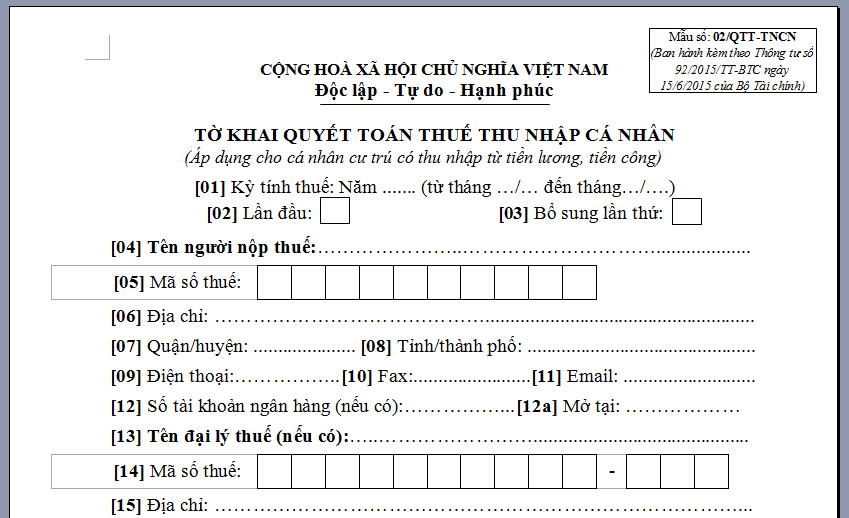
Tờ khai quyết toán thuế TNCN (mẫu 02/QTT-TNCN)
-
Phụ lục đăng ký giảm trừ gia cảnh cho người phụ thuộc (nếu có)
-
Chứng từ khấu trừ thuế, chứng từ tạm nộp thuế
-
Giấy tờ chứng minh thuế đã nộp ở nước ngoài (nếu có)
-
Hóa đơn, chứng từ đóng góp từ thiện, nhân đạo, khuyến học (nếu có)
-
Hồ sơ đăng ký người phụ thuộc (trường hợp chưa đăng ký trước đó)
Trường hợp sử dụng chứng từ khấu trừ thuế điện tử, cá nhân sử dụng bản in chuyển đổi từ chứng từ điện tử gốc.
Đối với tổ chức trả thu nhập
Hồ sơ gồm:
-
Tờ khai quyết toán thuế TNCN mẫu 05/QTT-TNCN
-
Các phụ lục bảng kê cá nhân chịu thuế theo từng phương pháp
-
Phụ lục người phụ thuộc giảm trừ gia cảnh
Trường hợp ủy quyền
Cá nhân lập Giấy ủy quyền quyết toán thuế TNCN theo mẫu quy định.
Mức phạt chậm quyết toán thuế thu nhập cá nhân 2025
Việc nộp chậm hồ sơ quyết toán thuế có thể bị xử phạt như sau:
-
Chậm từ 01–05 ngày, có tình tiết giảm nhẹ: Cảnh cáo
-
Chậm từ 01–30 ngày: Phạt 2 – 5 triệu đồng
-
Chậm từ 31–60 ngày: Phạt 5 – 8 triệu đồng
-
Chậm từ 61–90 ngày hoặc không nộp hồ sơ nhưng không phát sinh thuế: Phạt 8 – 15 triệu đồng
-
Chậm trên 90 ngày và có phát sinh thuế: Phạt 15 – 25 triệu đồng
👉 Ngoại lệ quan trọng: Nếu cá nhân có số thuế được hoàn nhưng nộp chậm hồ sơ quyết toán thì không bị xử phạt hành chính.