


Một trong những thay đổi quan trọng của Thông tư 20/2026/TT-BTC là quy định siết chặt điều kiện thanh toán không dùng tiền mặt. Theo đó, nhiều khoản chi từ 5 triệu đồng trở lên phải chuyển khoản mới được tính vào chi phí hợp lệ khi xác định thuế thu nhập doanh nghiệp.
Đây là thay đổi lớn so với trước đây và ảnh hưởng trực tiếp đến quy trình thanh toán của doanh nghiệp.
Quy định mới: Khoản chi từ 5 triệu phải thanh toán không dùng tiền mặt
Theo hướng dẫn tại Thông tư 20/2026/TT-BTC, khoản chi mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Quy định này áp dụng cho:
- Mua hàng hóa
- Thuê dịch vụ
- Chi phí thuê ngoài
- Chi phí marketing
- Chi phí đào tạo
- Chi phí quản lý
Nếu thanh toán tiền mặt:
- Chi phí có thể bị loại khi quyết toán thuế
- Làm tăng thu nhập chịu thuế
- Tăng số thuế TNDN phải nộp
So sánh quy định cũ và mới
Trước đây theo các quy định cũ, ngưỡng thanh toán không tiền mặt phổ biến là 20 triệu đồng. Nay mốc này giảm xuống 5 triệu đồng, khiến phạm vi áp dụng rộng hơn rất nhiều.
Điều này đồng nghĩa:
- Các khoản chi nhỏ cũng phải chuyển khoản
- Hạn chế thanh toán tiền mặt nội bộ
- Tăng kiểm soát chứng từ
Những khoản chi dễ bị loại nhất
Doanh nghiệp cần đặc biệt lưu ý các khoản chi sau:
- Chi mua hàng từ nhà cung cấp nhỏ
- Chi marketing nhỏ lẻ
- Chi mua vật tư văn phòng
- Chi thuê dịch vụ cá nhân
- Chi sửa chữa nhỏ
Các khoản này thường thanh toán tiền mặt nên rủi ro bị loại cao.
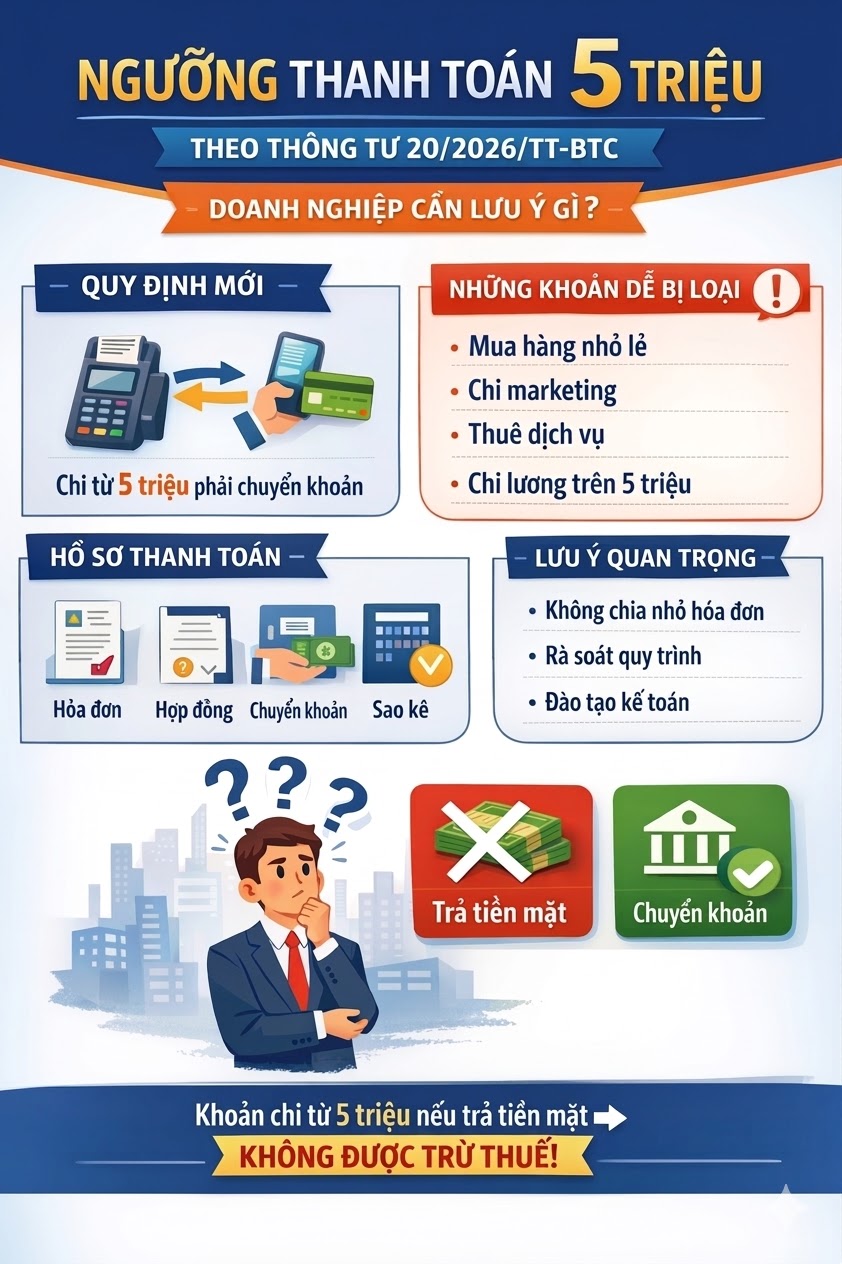
Chi lương trên 5 triệu cũng phải chuyển khoản
Không chỉ mua hàng hóa, tiền lương trả cho người lao động từ 5 triệu đồng/lần trở lên cũng phải thanh toán không dùng tiền mặt để được tính chi phí.
Nếu trả tiền mặt:
- Không được tính chi phí tiền lương
- Bị loại khi quyết toán
- Tăng thuế phải nộp
Hồ sơ thanh toán cần chuẩn bị
Để được tính chi phí hợp lệ, doanh nghiệp cần:
- Hóa đơn hợp lệ
- Hợp đồng (nếu có)
- Biên bản nghiệm thu
- Chứng từ chuyển khoản
- Sao kê ngân hàng
Theo hướng dẫn mới, hồ sơ cho khoản chi trên 5 triệu được quy định rõ hơn nhằm tránh tranh chấp khi thanh tra thuế.
Có được chia nhỏ hóa đơn dưới 5 triệu để trả tiền mặt?
Doanh nghiệp không nên chia nhỏ hóa đơn để né chuyển khoản.
Việc cố tình tách giao dịch có thể bị coi là không hợp lệ và bị loại chi phí khi cơ quan thuế kiểm tra.
Doanh nghiệp cần làm gì ngay?
Để tránh rủi ro thuế, doanh nghiệp nên:
- Cập nhật quy chế tài chính nội bộ
- Quy định thanh toán từ 5 triệu phải chuyển khoản
- Hạn chế tạm ứng tiền mặt
- Rà soát quy trình mua hàng
- Đào tạo kế toán và bộ phận mua hàng
Ví dụ thực tế
Ví dụ 1:
Doanh nghiệp mua văn phòng phẩm 6 triệu đồng
- Thanh toán tiền mặt → không được tính chi phí
- Chuyển khoản → được tính chi phí
Ví dụ 2:
Doanh nghiệp trả lương nhân viên 7 triệu đồng
- Trả tiền mặt → bị loại chi phí
- Chuyển khoản → hợp lệ
Kết luận
Ngưỡng thanh toán 5 triệu theo Thông tư 20/2026/TT-BTC là thay đổi quan trọng:
- Giảm mạnh ngưỡng thanh toán tiền mặt
- Siết điều kiện chi phí được trừ
- Tăng kiểm soát chứng từ
Doanh nghiệp cần điều chỉnh quy trình thanh toán ngay để tránh rủi ro khi quyết toán thuế.