


Ngày 02/12/2025, Chính phủ ban hành Nghị định số 310/2025/NĐ-CP của Chính phủ: Sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn.
Tải Nghị định 310/2025/NĐ-CP bản ký PDF
Tóm tắt nội dung chính của Nghị định 310/2025/NĐ-CP và những điểm thay đổi quan trọng so với Nghị định 125/2020/NĐ-CP – mình đối chiếu trực tiếp từ văn bản bạn cung cấp.
1) Bối cảnh và phạm vi sửa đổi
Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung nhiều điều của Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn.
– Áp dụng từ 16/01/2026.
2) Các thay đổi lớn so với Nghị định 125/2020/NĐ-CP
A. Bổ sung quy định về “trường hợp bất khả kháng”
→ Chi tiết các tình huống thiên tai, hỏa hoạn, dịch bệnh… dẫn đến không thể thực hiện nghĩa vụ thuế/hóa đơn và được miễn xử phạt.
Điểm mới: Lần đầu tiên định nghĩa rõ ràng, tạo căn cứ pháp lý tránh tranh chấp.
B. Siết phạt hành vi chậm nộp thông báo, báo cáo hóa đơn
– Bổ sung thêm các trường hợp vi phạm và nâng mức phạt. → Tập trung vào các hành vi:
- Chậm nộp thông báo phát hành hóa đơn
- Chậm báo cáo tình hình sử dụng hóa đơn
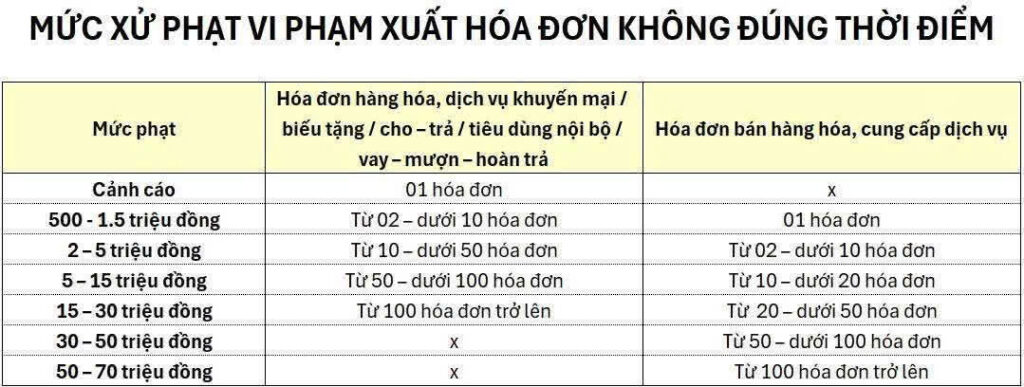
- Lập hóa đơn không đúng thời điểm
Mức phạt tăng mạnh ở các hành vi liên quan xử lý hóa đơn sai sót và thời điểm lập hóa đơn.

C. Điều chỉnh thời hạn không phạt khi tự khắc phục sai sót
Có các mốc thời gian rõ ràng hơn trước:
- Chậm < 2 ngày → được xem xét miễn phạt
- Sau 2 ngày → bắt đầu áp dụng phạt
→ Đây là thay đổi rất thực tế, giảm áp lực cho DN trong các sai sót nhỏ.
D. Tăng mạnh tiền phạt các hành vi liên quan đến hóa đơn
Các khung phạt mới được thiết kế theo số lượng hóa đơn sai phạm, cụ thể:
- Phạt tới 30 triệu nếu lập không đúng thời điểm với 100 hóa đơn trở lên
- Có thang phạt chi tiết theo: <20 / 20–50 / 50–100 / >100 hóa đơn
Điểm mới: Tính mức độ nguy hiểm theo số lượng hóa đơn, thay vì một mức phạt chung như trước.
E. Siết hành vi không hủy hóa đơn tồn, tiếp tục sử dụng hóa đơn sai
- Mốc phạt mới: 4 – 8 triệu
→ Quy định này khắc phục lỗ hổng doanh nghiệp để tồn kho hóa đơn mà không xử lý.
F. Chỉnh lại khung phạt doanh nghiệp cung cấp dịch vụ hóa đơn điện tử
- Các đơn vị trung gian, nhà cung cấp giải pháp bị điều chỉnh mạnh mức phạt theo Điều 31
→ Phạt đến 50 triệu tùy hành vi
Điểm mới: Lần đầu siết chặt trách nhiệm bên cung cấp hạ tầng hóa đơn điện tử.
G. Bổ sung cơ chế xử phạt về hóa đơn đối với hộ kinh doanh
→ Hộ KD trước đây bị “loãng” trong xử phạt, nay đã có khung tách riêng
*H. Bổ sung, rõ hóa các biện pháp khắc phục hậu quả
Ví dụ: buộc nộp đủ tiền thuế còn thiếu, buộc khai lại hồ sơ thuế, buộc hủy hóa đơn
Điểm mới: Không chỉ phạt tiền, mà bắt buộc sửa chữa triệt để hậu quả.
I. Bổ sung điều khoản chuyển tiếp
– Các trường hợp trước 310/2025 nếu tự khắc phục → được áp dụng mức nhẹ hơn
3) Nhận định nhanh tác động tới doanh nghiệp
| Nội dung | Tác động |
|---|---|
| Thời điểm lập hóa đơn | Rủi ro phạt tăng mạnh – cần kiểm soát tự động |
| Chậm báo cáo, chậm thông báo hóa đơn | Dễ bị phạt nếu thiếu quy trình giám sát |
| Số lượng hóa đơn sai càng nhiều → phạt càng cao | Các DN thương mại, TMĐT ảnh hưởng lớn |
| DN cung cấp dịch vụ hóa đơn | Chịu trách nhiệm cao hơn với khách hàng |
| Hộ KD | Bắt đầu siết chặt quản lý hóa đơn rất rõ |
4) Kết luận ngắn gọn
Nghị định 310/2025/ND-CP
Siết lại các khoảng trống của NĐ125, tăng mức phạt, tăng hiệu lực cưỡng chế, đặt trọng tâm vào thời điểm lập hóa đơn và trách nhiệm của bên cung cấp dịch vụ hóa đơn điện tử.
Tham khảo Tổng hợp các Rủi ro về hóa đơn và Quy trình để giảm thiểu rủi ro