


Nghị định 141/2026/NĐ-CP là gì?
Nghị định 141/2026/NĐ-CP là văn bản sửa đổi, bổ sung một số quy định về thuế, đặc biệt liên quan đến hộ, cá nhân kinh doanh và doanh nghiệp nhỏ.
Nghị định có hiệu lực từ 01/01/2026, thay đổi nhiều chính sách quan trọng mà kế toán và chủ doanh nghiệp cần cập nhật sớm để tránh rủi ro.
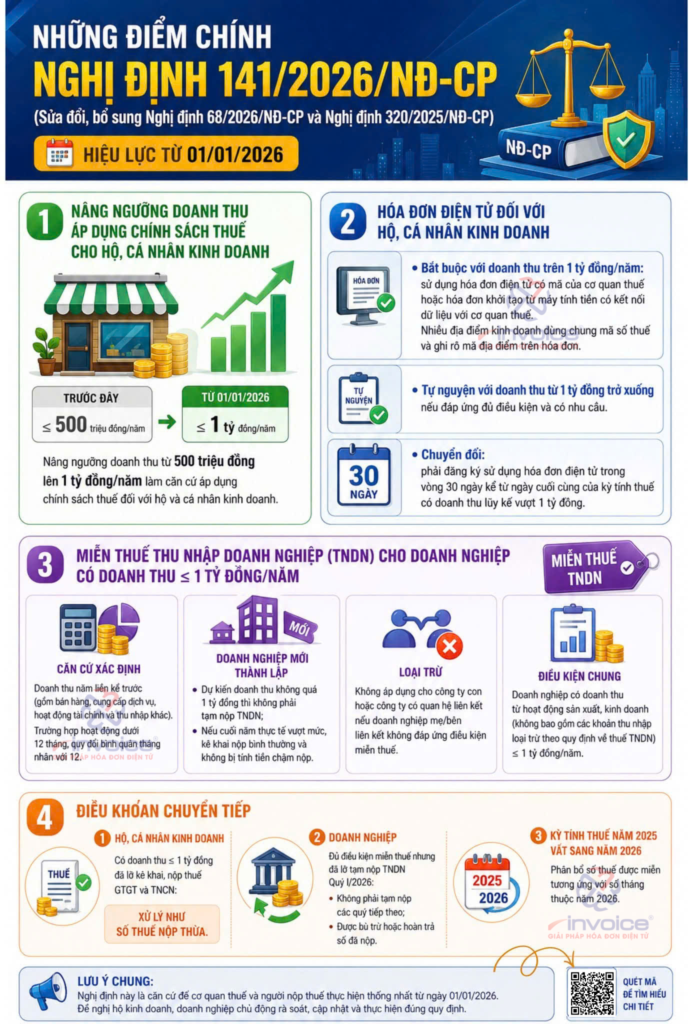
1. Nâng ngưỡng doanh thu áp dụng chính sách thuế
Một trong những thay đổi đáng chú ý nhất của nghị định là:
- Trước đây:
👉 Ngưỡng doanh thu ≤ 500 triệu đồng/năm - Từ 01/01/2026:
👉 Ngưỡng doanh thu tăng lên ≤ 1 tỷ đồng/năm
Ý nghĩa:
- Giảm áp lực thuế cho hộ, cá nhân kinh doanh nhỏ
- Phù hợp với thực tế kinh doanh hiện nay
- Tạo điều kiện phát triển kinh doanh giai đoạn đầu
2. Quy định về hóa đơn điện tử với hộ, cá nhân kinh doanh
Nghị định đưa ra quy định rõ hơn về việc sử dụng hóa đơn điện tử:
Bắt buộc:
- Hộ, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm
👉 Phải sử dụng hóa đơn điện tử có mã của cơ quan thuế
👉 Hoặc hóa đơn từ máy tính tiền có kết nối dữ liệu
Tự nguyện:
- Doanh thu từ 1 tỷ đồng trở xuống
👉 Có thể đăng ký sử dụng nếu có nhu cầu
Lưu ý chuyển đổi:
- Nếu doanh thu vượt ngưỡng
👉 Phải đăng ký sử dụng hóa đơn điện tử trong 30 ngày
3. Miễn thuế TNDN cho doanh nghiệp nhỏ
Nghị định cũng đưa ra chính sách hỗ trợ doanh nghiệp:
Điều kiện:
- Doanh thu ≤ 1 tỷ đồng/năm
- Thu nhập từ hoạt động sản xuất, kinh doanh
Một số điểm cần lưu ý:
- Không áp dụng cho công ty con hoặc doanh nghiệp liên kết nếu không đủ điều kiện
- Doanh nghiệp mới thành lập được xem xét theo doanh thu dự kiến
👉 Đây là chính sách giúp:
- Doanh nghiệp nhỏ giảm gánh nặng chi phí
- Tăng khả năng tồn tại và phát triển
4. Điều khoản chuyển tiếp cần chú ý
Với hộ, cá nhân kinh doanh:
- Nếu đã kê khai và nộp thuế trước đó
👉 Sẽ được xử lý theo hướng bù trừ hoặc hoàn thuế
Với doanh nghiệp:
- Nếu đủ điều kiện miễn thuế nhưng đã tạm nộp
👉 Có thể được hoàn lại hoặc khấu trừ
Kỳ tính thuế chuyển tiếp:
- Áp dụng từ năm 2025 sang 2026
👉 Số thuế được phân bổ tương ứng
5. Doanh nghiệp cần làm gì ngay?
Để không gặp rủi ro khi nghị định có hiệu lực, doanh nghiệp nên:
- Rà soát lại doanh thu năm
- Kiểm tra điều kiện áp dụng thuế
- Chuẩn bị chuyển đổi hóa đơn điện tử nếu cần
- Cập nhật quy trình kế toán – thuế
Kết luận
Nghị định 141/2026/NĐ-CP mang lại nhiều thay đổi tích cực, đặc biệt cho hộ kinh doanh và doanh nghiệp nhỏ.
👉 Việc nắm rõ và áp dụng đúng sẽ giúp:
- Tối ưu chi phí thuế
- Hạn chế rủi ro pháp lý
- Chủ động trong hoạt động kinh doanh