


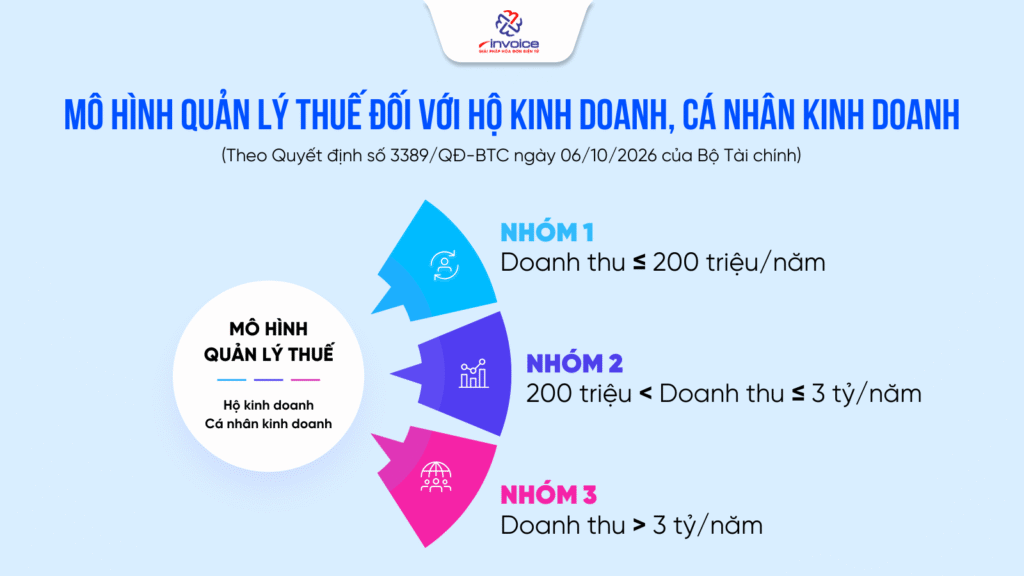
Quyết định 3389/QĐ-BTC của Bộ Tài chính hướng dẫn mô hình quản lý thuế mới đối với hộ kinh doanh, cá nhân kinh doanh.
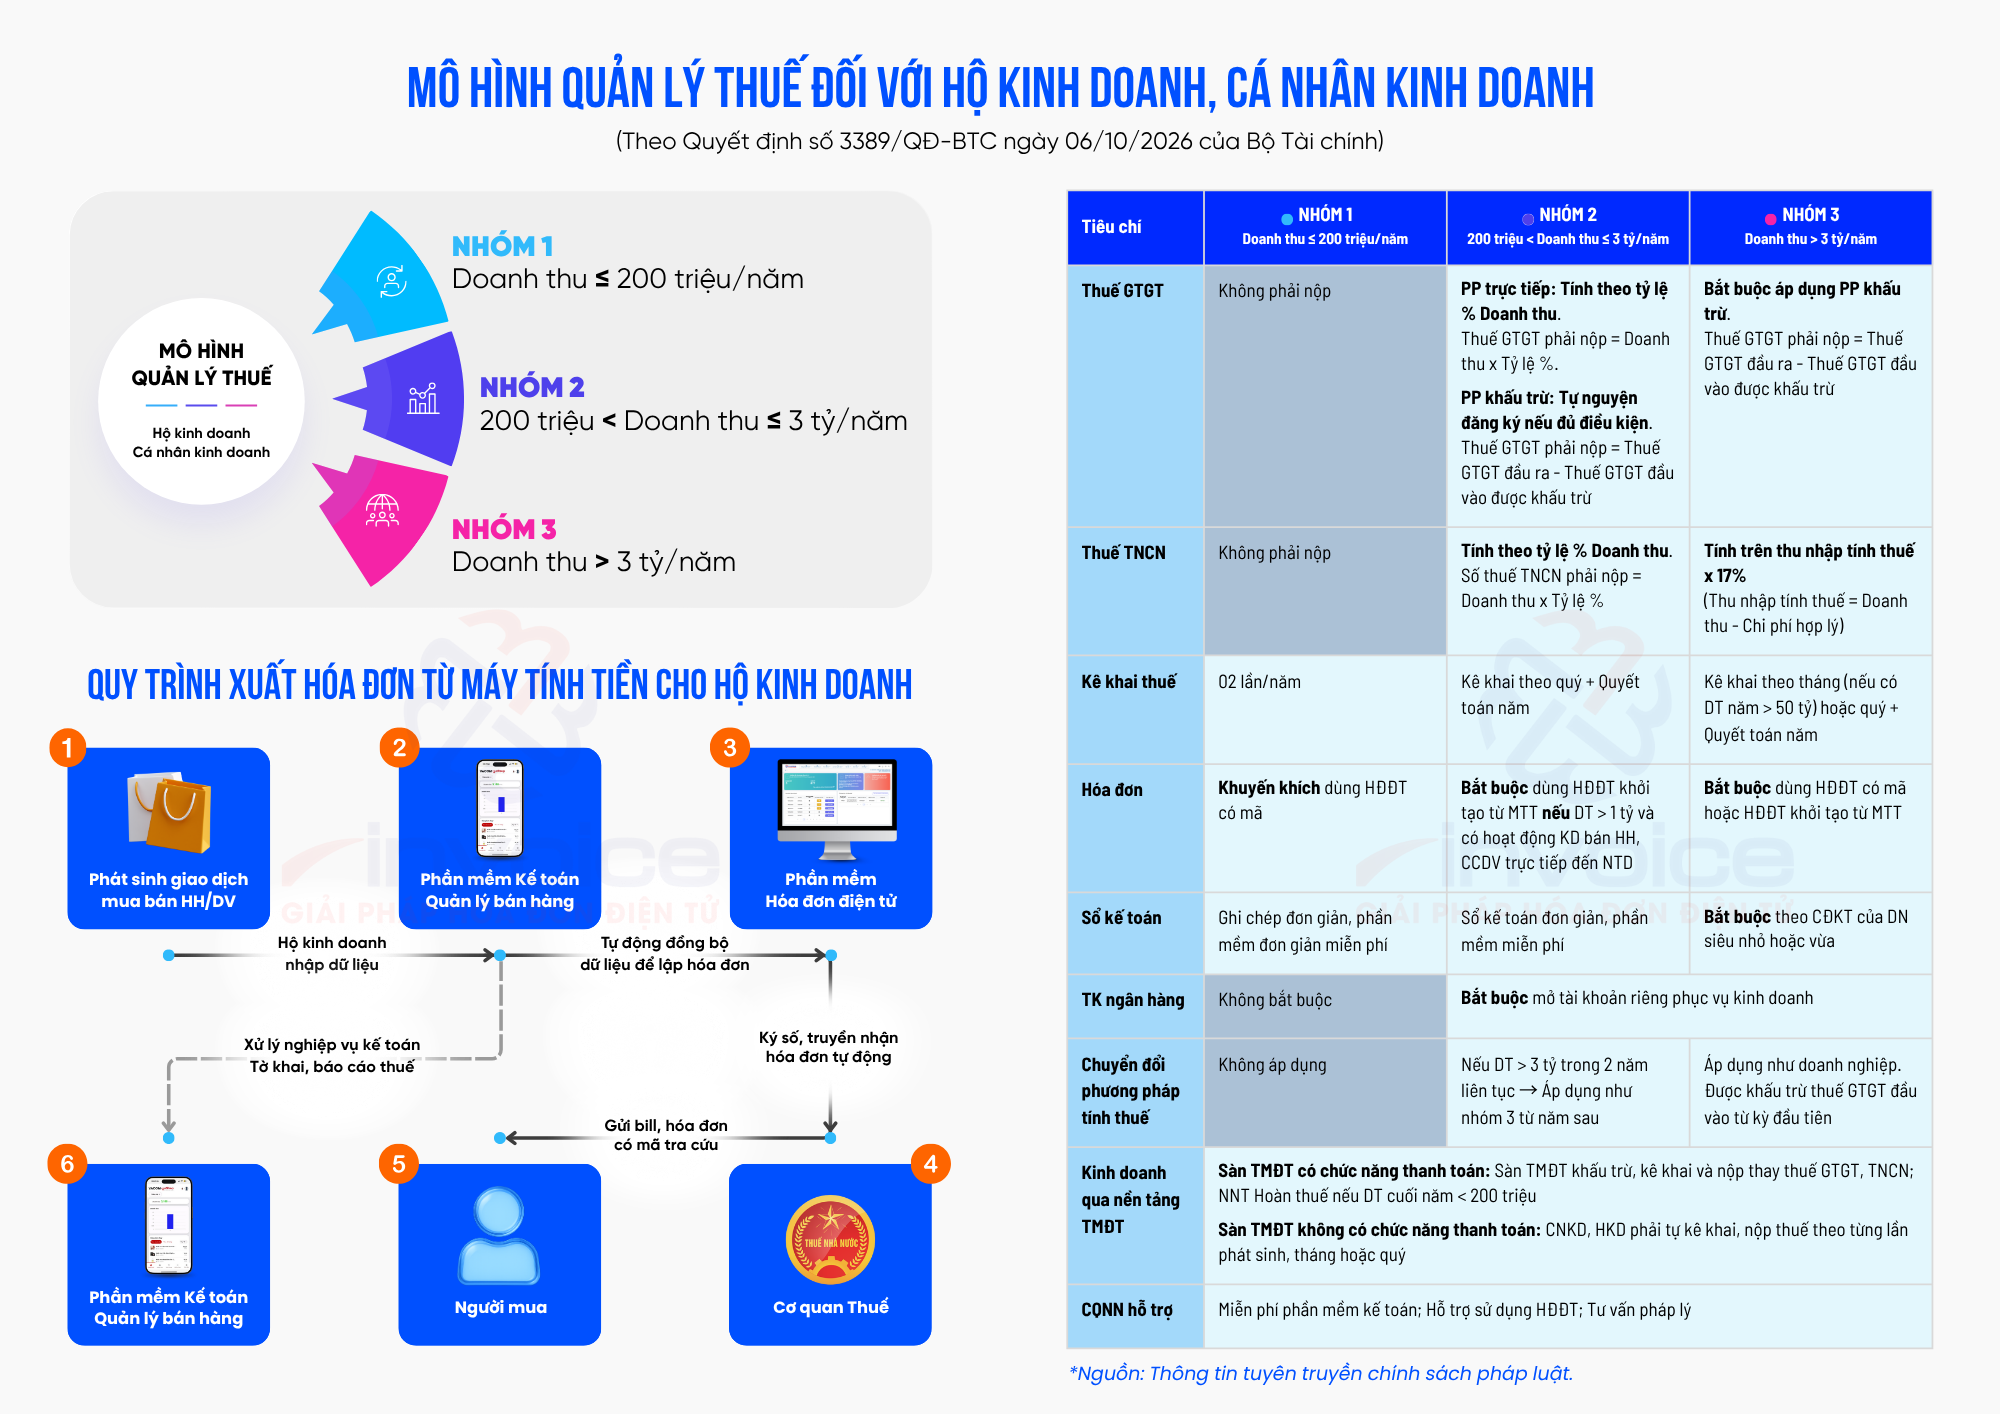
Tùy vào doanh thu hàng năm, hộ kinh doanh được chia thành 3 nhóm với quy định riêng về thuế, hóa đơn và sổ sách kế toán.
Nhóm 1: Hộ kinh doanh có doanh thu ≤ 200 triệu đồng/năm
🧾 Nghĩa vụ thuế
-
Không phải nộp thuế GTGT và thuế TNCN.
-
Khai thuế 2 lần/năm, chủ yếu để cập nhật thông tin hoạt động.
💡 Lưu ý quản lý
-
Không bắt buộc mở tài khoản ngân hàng riêng.
-
Không áp dụng chuyển đổi phương pháp tính thuế.
-
Được miễn phí phần mềm kế toán và tư vấn pháp lý từ cơ quan thuế.
🍜 Ví dụ minh họa
-
Quán ăn nhỏ hoặc quán nước vỉa hè có doanh thu trung bình dưới 17 triệu/tháng.
-
Tiệm tạp hóa nông thôn chỉ bán cho người dân quanh khu vực, không có hóa đơn điện tử.
-
Cửa hàng quần áo mini bán lẻ ít, không có hoạt động online.
👉 Hộ kinh doanh nhóm này nên ghi chép sổ bán hàng đơn giản, đảm bảo chứng minh doanh thu khi cơ quan thuế kiểm tra.
Nhóm 2: Hộ kinh doanh có doanh thu từ 200 triệu – 3 tỷ đồng/năm
🧾 Nghĩa vụ thuế
-
Phương pháp trực tiếp: Nộp thuế theo tỷ lệ % doanh thu (GTGT và TNCN).
-
Có thể đăng ký tự nguyện phương pháp khấu trừ nếu đủ điều kiện (được khấu trừ thuế GTGT đầu vào).
-
Kê khai theo quý và quyết toán năm.
🧾 Hóa đơn và kế toán
-
Bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế nếu doanh thu > 1 tỷ hoặc bán hàng trực tiếp cho người tiêu dùng.
-
Ghi sổ kế toán đơn giản, có thể dùng phần mềm miễn phí của Tổng cục Thuế.
-
Không bắt buộc mở tài khoản ngân hàng riêng.
👕 Ví dụ minh họa
-
Cửa hàng quần áo thời trang có doanh thu 1,5 tỷ/năm.
-
Quán ăn gia đình phục vụ khách thường xuyên, có bán online qua ứng dụng giao đồ ăn.
-
Tiệm tạp hóa lớn nhập hàng sỉ và có doanh thu khoảng 2 tỷ/năm.
👉 Nhóm này nên chủ động xuất hóa đơn điện tử và lưu trữ dữ liệu doanh thu để tránh bị truy thu hoặc phạt hành chính.
Nhóm 3: Hộ kinh doanh có doanh thu > 3 tỷ đồng/năm
🧾 Nghĩa vụ thuế
-
Bắt buộc áp dụng phương pháp khấu trừ thuế.
-
Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
-
Thuế TNCN tính theo thu nhập tính thuế x 17%.
-
-
Khai thuế theo tháng hoặc quý, quyết toán hàng năm.
📑 Hóa đơn và kế toán
-
Bắt buộc dùng hóa đơn điện tử có mã hoặc tự khởi tạo qua hệ thống MTT.
-
Phải mở tài khoản ngân hàng riêng phục vụ kinh doanh.
-
Sổ kế toán theo chuẩn doanh nghiệp siêu nhỏ hoặc vừa.
🛍️ Ví dụ minh họa
-
Chuỗi cửa hàng quần áo hoặc quán ăn thương hiệu có nhiều chi nhánh.
-
Siêu tạp hóa, đại lý bán buôn hàng tiêu dùng doanh thu lớn.
-
Nhà hàng – café cao cấp, kinh doanh kết hợp đặt bàn online, giao hàng.
👉 Hộ kinh doanh nhóm 3 thực tế đã hoạt động gần như một doanh nghiệp nhỏ, nên cần thuê kế toán chuyên trách và theo dõi hóa đơn – thuế – chứng từ đầu vào đầu ra chặt chẽ.
✅ Tổng kết
-
Hộ kinh doanh cần xác định đúng nhóm doanh thu để áp dụng quy định thuế phù hợp.
-
Sử dụng hóa đơn điện tử là xu hướng bắt buộc nhằm đảm bảo minh bạch.
-
Quản lý sổ sách rõ ràng giúp tránh rủi ro về thuế, đồng thời dễ vay vốn, mở rộng kinh doanh.
M-invoice chính thức triển khai gói combo siêu tinh gọn – Hỗ trợ cô chú anh chị hộ kinh doanh chuyển đổi dễ dàng, không tốn chi phí, sẵn sàng bán hàng.
Trọn bộ giải pháp
 Quản lý bán hàng & Sổ sách kế toán
Phát hành hóa đơn máy tính tiền.
 DÀNH CHO HỘ KINH DOANH 𝐊𝐇𝐎Á𝐍 CHUYỂN SANG 𝐊Ê 𝐊𝐇𝐀𝐈 Miễn phí 01 năm bản quyền phần mềm Hóa đơn điện tử sẵn 5.000 số hóa đơn; Miễn phí 01 năm sử dụng phần mềm Quản lý bán hàng & sổ sách kế toán. DÀNH CHO HỘ KINH DOANH CHUYỂN SANG 𝐃𝐎𝐀𝐍𝐇 𝐍𝐆𝐇𝐈Ệ𝐏 Miễn phí bản quyền phần mềm hóa đơn điện tử; Miễn phí 200 số hóa đơn điện tử.
 Đặc biệt, Quý khách hàng đăng ký có cơ hội nhận thêm tài khoản BIDV và ưu đãi 10% cho các sản phẩm khác trong hệ sinh thái số M-invoice.
Gói giải pháp giúp hộ kinh doanh: Quản lý đơn hàng dễ dàng, chuẩn xác; Nhận tiền chuyển khoản nhanh qua QR code; Xuất hóa đơn bán hàng theo từng lần; Nhập liệu tự động từ hệ thống Thuế để hạch toán hóa đơn đầu vào/đầu ra; Tiết kiệm chi phí gấp 3 lần so với mua lẻ từng dịch vụ.
Nhanh tay liên hệ M-invoice để nhận miễn phí gói combo sớm nhất — SỐ LƯỢNG CÓ HẠN!
