


Trong giai đoạn Quý 4/2025, nhiều doanh nghiệp tiếp tục được giảm thuế giá trị gia tăng từ 10% xuống 8% theo quy định của Chính phủ. Để được hưởng ưu đãi thuế đúng quy định, người nộp thuế bắt buộc phải lập Phụ lục giảm thuế GTGT kèm theo Tờ khai thuế GTGT trên phần mềm HTKK.
Bài viết dưới đây hướng dẫn cách lập Phụ lục giảm thuế GTGT Quý 4/2025 trên HTKK phiên bản mới nhất, đồng thời lưu ý những trường hợp thường gặp để tránh sai sót khi kê khai.
Căn cứ pháp lý về giảm thuế GTGT Quý IV/2025
Căn cứ khoản 3 Điều 1 Nghị định 174/2025/NĐ-CP, quy định về trình tự, thủ tục thực hiện giảm thuế GTGT như sau:
-
Khi lập hóa đơn GTGT đối với hàng hóa, dịch vụ thuộc đối tượng được giảm thuế, tại dòng thuế suất GTGT ghi “8%”, ghi rõ số tiền thuế GTGT và tổng số tiền thanh toán.
-
Căn cứ vào hóa đơn:
-
Cơ sở kinh doanh bán hàng kê khai thuế GTGT đầu ra theo mức thuế đã giảm.
-
Cơ sở kinh doanh mua hàng kê khai khấu trừ thuế GTGT đầu vào theo số thuế đã giảm ghi trên hóa đơn.
-
Đồng thời, cơ sở kinh doanh phải kê khai riêng các hàng hóa, dịch vụ được giảm thuế GTGT theo Mẫu số 01 – Phụ lục III ban hành kèm theo Nghị định 174/2025/NĐ-CP.
Hiện nay, trên phần mềm HTKK, phụ lục này được cập nhật với tên:
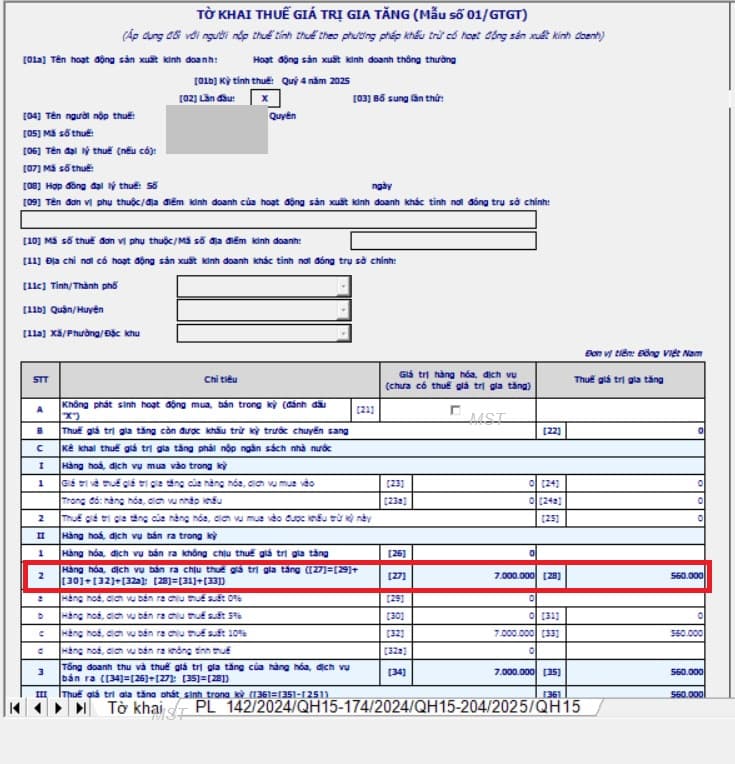
PL 142/2024/QH15 – 174/2024/QH15 – 204/2025/QH15, và được nộp kèm theo Tờ khai 01/GTGT.
Hướng dẫn lập Phụ lục giảm thuế GTGT Quý 4/2025 trên phần mềm HTKK
Dưới đây là các bước thực hiện trên phần mềm HTKK phiên bản mới nhất:
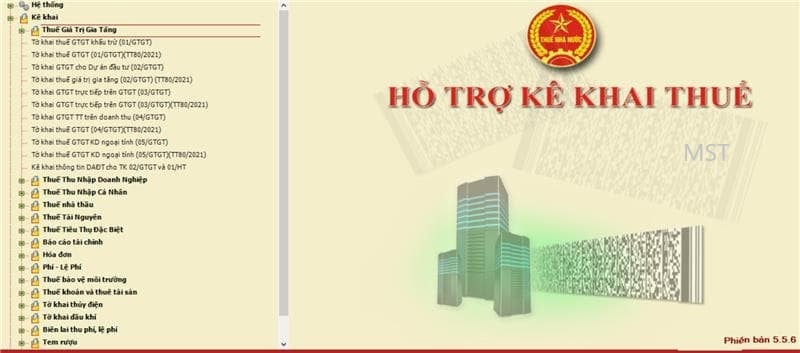
Bước 1: Đăng nhập phần mềm HTKK >> Chọn Tờ khai 01/GTGT (TT80/2021)
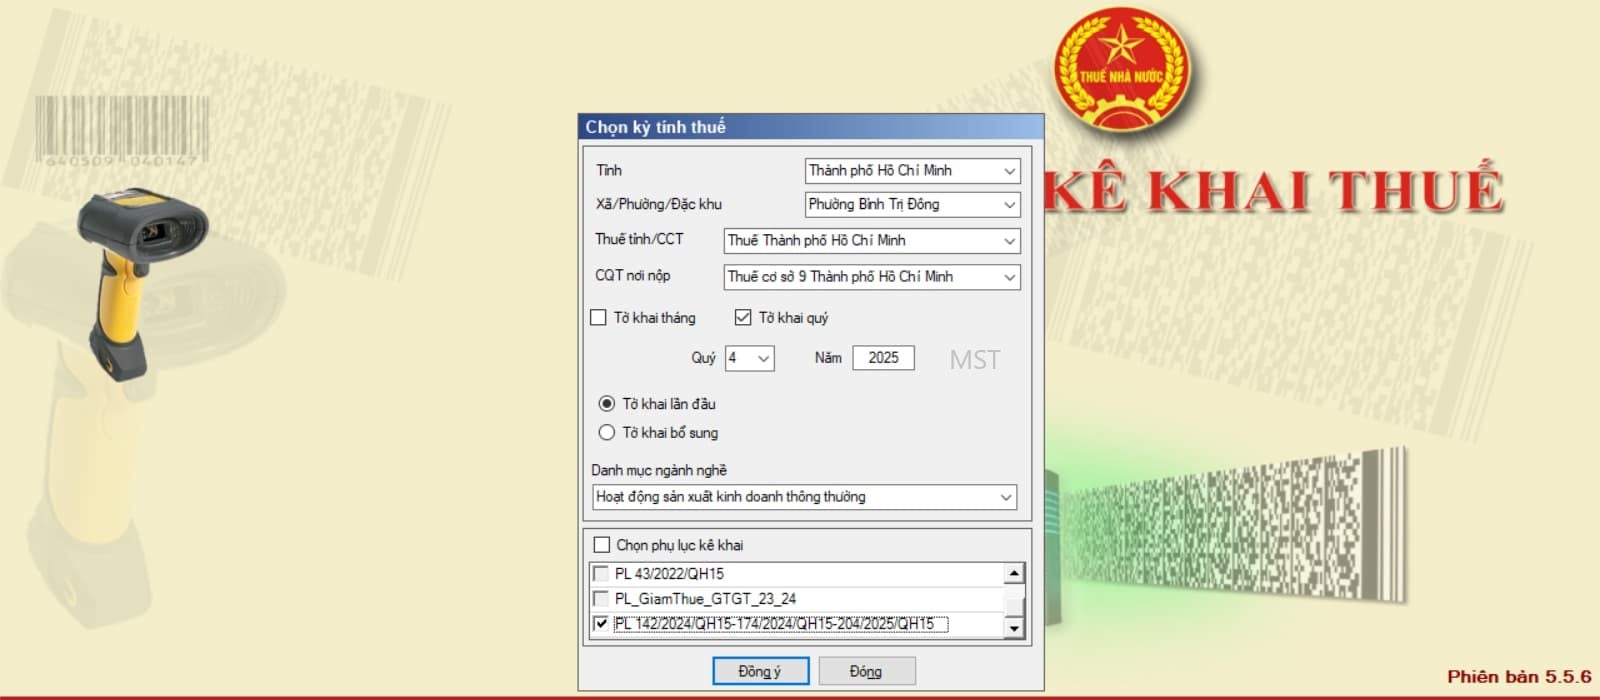
Bước 2: Người nộp thuế Chọn đúng kỳ tính thuế đồng thời tại mục Chọn phụ lục kê khai, tích vào ô [PL 142/2024/QH15-174/2024/QH15-204/2025/QH15]
Bước 3: Người nộp thuế thực hiện điền Phụ lục giảm thuế GTGT:
Nếu có hàng hóa thuộc đối tượng giảm thuế GTGT thì lập PL 142/2024/QH15-174/2024/QH15-204/2025/QH15 trước.
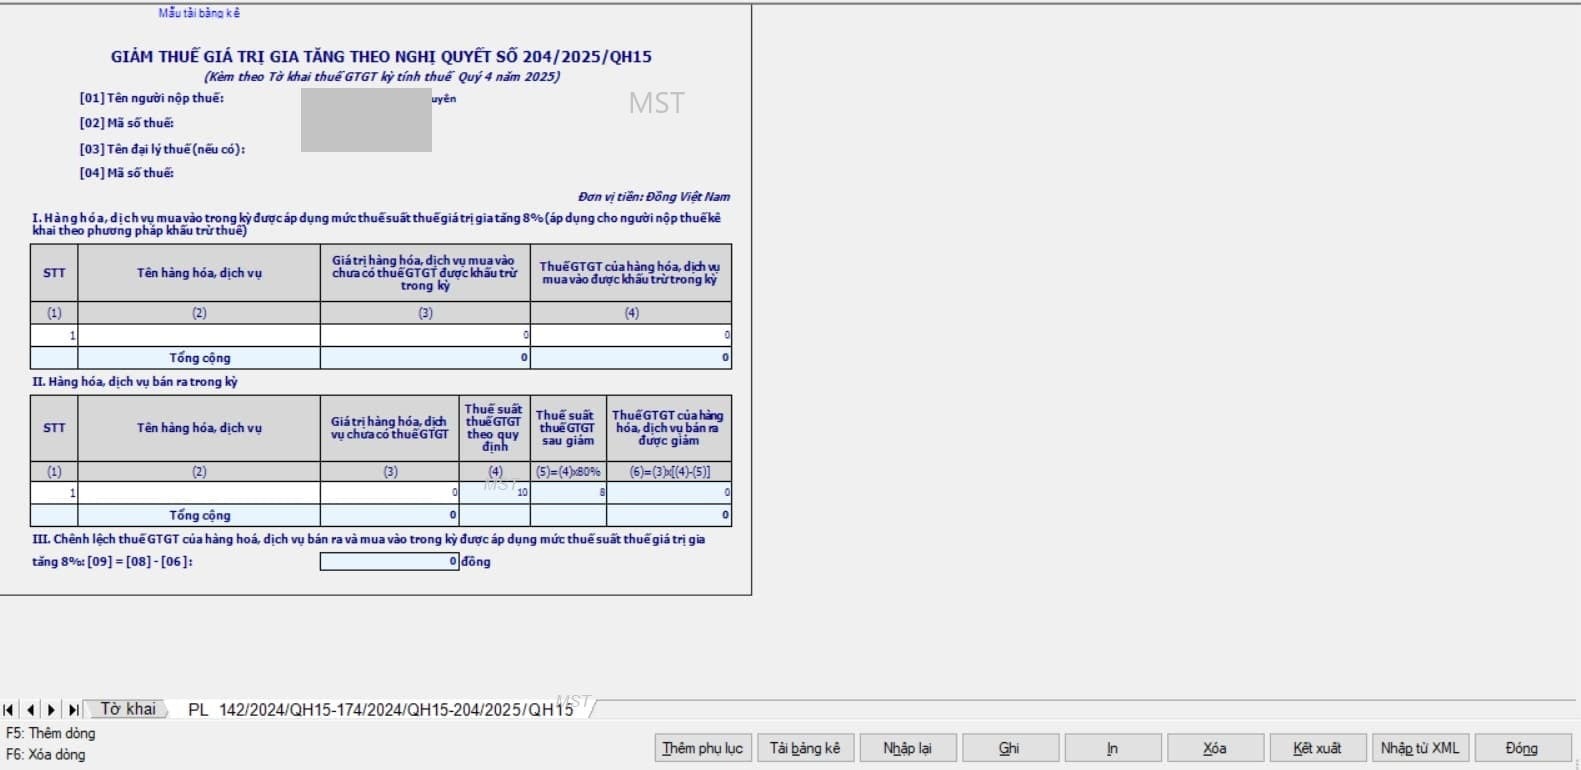
PL204/2025/QH15 giảm thuế GTGT gồm các phần sau:
– Phần 1: Dành cho các mặt hàng hoặc dịch vụ mua vào với thuế suất 8% (dành cho người nộp thuế kê khai phương pháp khấu trừ thuế):
– Phần 2: Dành cho các mặt hàng hoặc dịch vụ bán ra trong kỳ khai thuế:
– Phần 3: Chênh lệch thuế GTGT của hàng hóa, dịch vụ bán ra và mua vào trong kỳ có thuế suất 8%: Sau khi nhập thông tin tại các phần 1 và 2, phần mềm HTKK sẽ tự động tính toán số chênh lệch tiền thuế GTGT giữa hàng hóa, dịch vụ bán ra và mua vào trong kỳ.
Sau đó hệ thống sẽ tự động lưu các thông tin sang Tờ khai 01/GTGT, người nộp thuế cần hoàn thiện các thông tin chính xác tại Tờ khai 01/GTGT, sau đó chọn Ghi để lưu thông tin và thực hiện kết xuất.
Ngoài ra, người nộp thuế có thể tải mẫu bảng kê dưới dạng file excel về máy để nhập và chọn [Tải bảng kê] để tải file lên hệ thống.
Lưu ý khi lập Phụ lục giảm thuế GTGT Quý 4/2025 trên HTKK
Người nộp thuế cần lưu ý một số trường hợp sau:
-
Doanh nghiệp có cả đầu ra và đầu vào được giảm thuế GTGT
→ Phải kê khai cả MUA VÀO và BÁN RA được giảm thuế vào phụ lục
PL 142/2024/QH15 – 174/2024/QH15 – 204/2025/QH15 -
Doanh nghiệp chỉ phát sinh hóa đơn đầu ra được giảm thuế GTGT, không có đầu vào được giảm
→ Chỉ kê khai BÁN RA vào phụ lục -
Doanh nghiệp không phát sinh mua vào và bán ra thuộc đối tượng giảm thuế GTGT
→ Không tích chọn phụ lục giảm thuế GTGT -
Doanh nghiệp chỉ phát sinh đầu vào được giảm thuế GTGT, không phát sinh đầu ra được giảm
→ Không tích chọn phụ lục giảm thuế GTGT
Việc tích chọn sai hoặc kê khai thiếu phụ lục có thể dẫn đến sai sót hồ sơ khai thuế, ảnh hưởng đến việc khấu trừ và quyết toán thuế sau này.