



5 dấu hiệu doanh nghiệp đang dùng hóa đơn rủi ro (Cảnh báo mới nhất 2026)
Rất nhiều doanh nghiệp chỉ phát hiện ra hóa đơn “có vấn đề” khi… cơ quan thuế đã vào kiểm tra.
Vấn đề là:
👉 Hóa đơn rủi ro không phải lúc nào cũng nhìn là thấy ngay
👉 Nhưng luôn có dấu hiệu — nếu biết cách nhìn
Theo quy định tại Nghị định 123/2020/NĐ-CP và thực tiễn quản lý thuế hiện nay, việc sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn có thể dẫn đến:
- Không được khấu trừ VAT
- Bị loại chi phí
- Bị truy thu thuế
- Thậm chí bị xác định là trốn thuế theo Khoản 4 Điều 45 Luật Quản lý thuế 2025
Bài này sẽ chỉ ra 5 dấu hiệu rõ nhất để doanh nghiệp tự kiểm tra và tránh “dính đòn”. Cách phát hiện tự động các dấu hiệu doanh nghiệp đang dùng hóa đơn rủi ro
Giải pháp Quản lý Rủi ro Hóa đơn mSMI – Giải pháp tự động rà soát và cảnh báo rủi ro hóa đơn điện tử
1. Hóa đơn rủi ro là gì?
Theo Khoản 9 Điều 3 Nghị định 123/2020/NĐ-CP:
- Hóa đơn không hợp pháp gồm:
- Hóa đơn giả
- Hóa đơn hết giá trị sử dụng
- Hóa đơn của doanh nghiệp không còn hoạt động
- Hóa đơn bị ngừng sử dụng
- Sử dụng không hợp pháp hóa đơn là:
- Hóa đơn không phản ánh đúng giao dịch
- Hóa đơn khống
- Hóa đơn sai giá trị thực tế
👉 Hiểu đơn giản: Hóa đơn rủi ro = hóa đơn có dấu hiệu sai về pháp lý hoặc sai về bản chất giao dịch
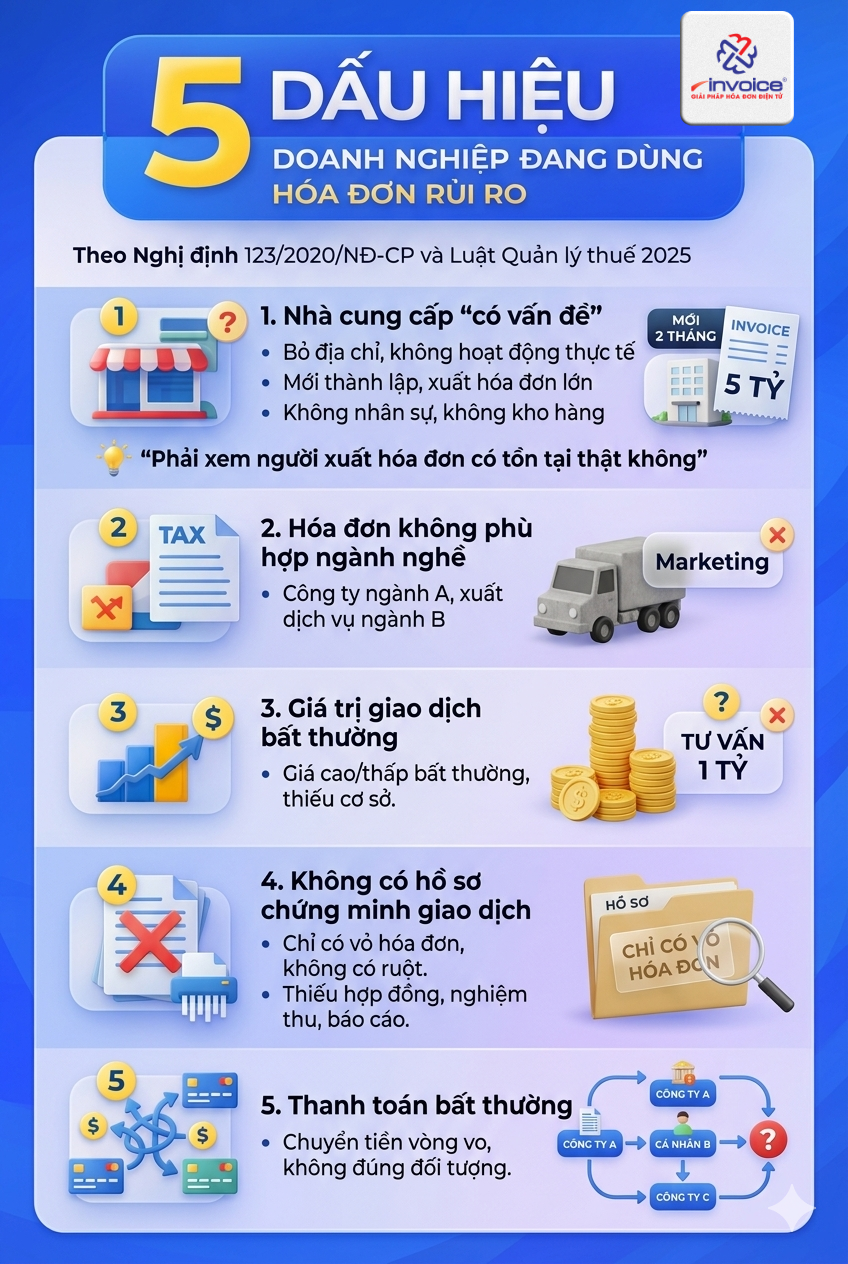
2. 5 dấu hiệu doanh nghiệp đang dùng hóa đơn rủi ro
🔴 Dấu hiệu 1: Nhà cung cấp “có vấn đề”
Biểu hiện:
- Doanh nghiệp bỏ địa chỉ kinh doanh
- Không hoạt động tại trụ sở
- Mới thành lập nhưng xuất hóa đơn giá trị lớn
- Không có nhân sự, không có hoạt động thực tế
Ví dụ: Công ty A mua hàng từ Công ty B:
- B mới thành lập 2 tháng
- Không có kho, không có nhân viên
- Nhưng xuất hóa đơn 5 tỷ
👉 Đây là dấu hiệu doanh nghiệp “ma”
Vì sao nguy hiểm: Theo Nghị định 123/2020: 👉 Hóa đơn của đơn vị không hoạt động → không hợp pháp
💡 Câu thực tế: “Không phải cứ có hóa đơn là an toàn — phải xem người xuất hóa đơn có tồn tại thật không”
🔴 Dấu hiệu 2: Hóa đơn không phù hợp ngành nghề
Biểu hiện:
- Công ty xây dựng → xuất hóa đơn marketing
- Công ty vận tải → xuất hóa đơn phần mềm
- Ngành nghề đăng ký không liên quan
Ví dụ: Công ty A chuyên bán vật liệu xây dựng
👉 Nhưng lại xuất hóa đơn “dịch vụ tư vấn chiến lược”
👉 Nghe là thấy “có mùi”
Vì sao nguy hiểm:
👉 Giao dịch không phù hợp ngành nghề →
👉 Dễ bị coi là không có thật
💡 Đây là lỗi cực phổ biến trong hóa đơn mua ngoài
🔴 Dấu hiệu 3: Giá trị giao dịch bất thường
Biểu hiện:
- Giá cao bất thường
- Giá thấp bất thường
- Không theo thị trường
Ví dụ:
- Thuê dịch vụ marketing 1 tỷ
- Nhưng không có kế hoạch, không có dữ liệu
👉 Giá không phản ánh giá trị thật
Vì sao nguy hiểm:
👉 Theo nguyên tắc thuế:
- Giao dịch phải phản ánh đúng bản chất và giá trị thực
👉 Sai giá → dễ bị loại chi phí
🔴 Dấu hiệu 4: Không có hồ sơ chứng minh giao dịch
Biểu hiện:
- Có hóa đơn
- Có chuyển khoản
👉 Nhưng không có: - Hợp đồng
- Biên bản nghiệm thu
- Hồ sơ thực hiện
Ví dụ: Thanh toán 500 triệu cho “dịch vụ tư vấn”
👉 Nhưng không có:
- Báo cáo
- Kết quả công việc
👉 Đây là giao dịch “trên giấy”
Vì sao nguy hiểm:
👉 Theo quy định về chi phí được trừ:
- Phải có giao dịch thực tế
- Có chứng từ chứng minh
💡 Hóa đơn chỉ là “vỏ”
👉 Không có “ruột” → vẫn bị loại
🔴 Dấu hiệu 5: Thanh toán bất thường
Biểu hiện:
- Chuyển tiền qua nhiều tài khoản
- Không đúng bên bán
- Thanh toán vòng vo
Ví dụ:
- Hóa đơn của Công ty A
- Nhưng chuyển tiền cho cá nhân B
👉 Đây là dấu hiệu giao dịch không minh bạch
Vì sao nguy hiểm:
👉 Theo quy định:
- Thanh toán phải đúng đối tượng
- Có liên quan đến giao dịch
👉 Sai → dễ bị nghi ngờ hóa đơn khống
3. Vì sao cơ quan thuế “soi” các dấu hiệu này?
Hiện nay, quản lý thuế dựa trên:
- Dữ liệu hóa đơn điện tử
- Kết nối ngân hàng
- Phân tích rủi ro
👉 Các dấu hiệu trên là:
✔ Dấu hiệu của:
- Hóa đơn khống
- Giao dịch giả
- Trốn thuế
👉 Khi trùng 2–3 dấu hiệu:
👉 Gần như chắc chắn bị kiểm tra
4. Hậu quả nếu không xử lý kịp
❌ 1. Không được khấu trừ VAT
❌ 2. Bị loại chi phí TNDN
❌ 3. Bị truy thu + tiền chậm nộp
❌ 4. Phạt hành chính (20–50 triệu)
Theo Nghị định 125/2020/NĐ-CP
❌ 5. Có thể bị coi là trốn thuế
Theo Khoản 4 Điều 45 Luật Quản lý thuế 2025
💡 Sai hóa đơn không đáng sợ
👉 Sai mà kéo theo thuế mới đáng sợ
5. Cách kiểm tra nhanh trước khi kê khai
✔ Checklist 4 bước:
1. Kiểm tra nhà cung cấp
- Có hoạt động không
- Có bỏ địa chỉ không
2. Kiểm tra hóa đơn
- Có hợp lệ không
- Có rủi ro không
3. Kiểm tra giao dịch
- Có thật không
- Có bằng chứng không
4. Kiểm tra hồ sơ
- Hợp đồng
- Biên bản
- Thanh toán
👉 Nếu thiếu 2/4 → dừng ngay
6. Kết luận dấu hiệu doanh nghiệp đang dùng hóa đơn rủi ro
👉 Hóa đơn rủi ro không phải là “hiếm”
👉 Mà là “rất phổ biến nhưng bị bỏ qua”
💡 Câu kết:
- Hóa đơn đẹp chưa chắc đúng
- Hóa đơn đúng phải có giao dịch thật
- Và giao dịch thật phải chứng minh được
CTA
Nếu doanh nghiệp đang:
- Không chắc hóa đơn đầu vào có an toàn
- Có giao dịch “khó chứng minh”
- Lo bị truy thu thuế
👉 Nên rà soát ngay trước khi cơ quan thuế làm việc đó thay bạn.
FAQ
1. Hóa đơn rủi ro là gì?
Là hóa đơn có dấu hiệu không hợp pháp hoặc không phản ánh đúng giao dịch thực tế.
2. Dùng hóa đơn rủi ro có bị phạt không?
Có, có thể bị phạt hành chính, truy thu thuế hoặc bị coi là trốn thuế.
3. Làm sao nhận biết hóa đơn khống?
Dựa vào nhà cung cấp, giao dịch, hồ sơ và dòng tiền.
4. Có hóa đơn là được tính chi phí không?
Không. Phải có giao dịch thực tế và chứng minh được.