


Thông tư 20/2026/TT-BTC do Bộ Tài chính ban hành đã làm rõ nhiều nội dung quan trọng liên quan đến thời điểm ghi nhận doanh thu tính thuế thu nhập doanh nghiệp. Quy định mới này ảnh hưởng trực tiếp đến việc kê khai thuế, lập hóa đơn và quản trị tài chính của doanh nghiệp. Việc hiểu đúng và áp dụng chính xác sẽ giúp doanh nghiệp tránh rủi ro thuế, đồng thời tối ưu quy trình kế toán – hóa đơn. 📊
1. Doanh thu tính thuế theo quy định mới là gì?
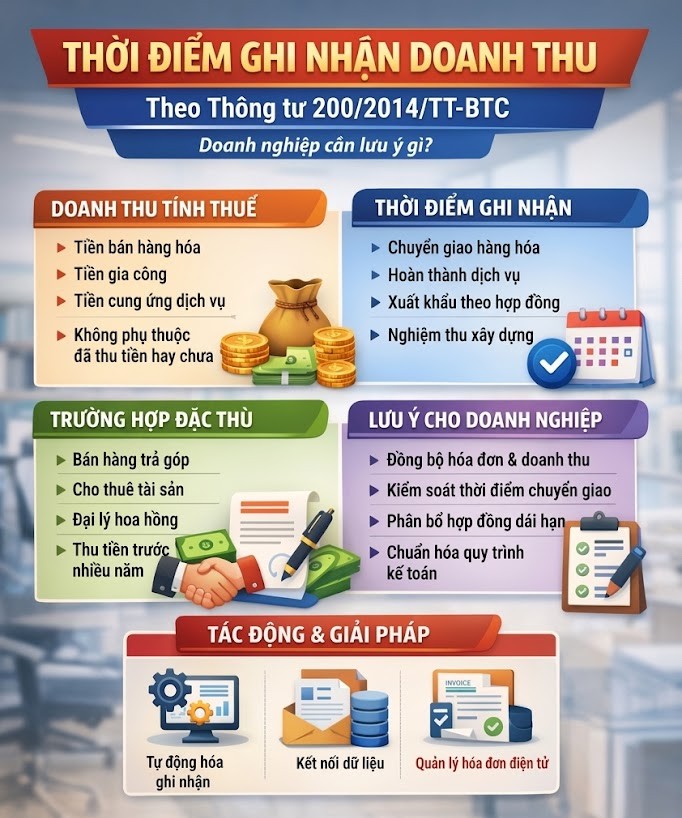
Theo quy định, doanh thu để tính thu nhập chịu thuế bao gồm:
- Toàn bộ tiền bán hàng hóa
- Tiền gia công
- Tiền cung ứng dịch vụ
- Các khoản phụ thu, trợ giá doanh nghiệp được hưởng
Điểm quan trọng là không phụ thuộc vào việc đã thu được tiền hay chưa. Điều này yêu cầu doanh nghiệp phải kiểm soát chặt chẽ thời điểm ghi nhận doanh thu để tránh lệch kỳ tính thuế. ⚠️
2. Thời điểm ghi nhận doanh thu theo từng hoạt động
Thông tư mới quy định rõ thời điểm xác định doanh thu trong các trường hợp phổ biến:
Đối với hoạt động bán hàng hóa
- Thời điểm ghi nhận là khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
- Không phụ thuộc việc đã thanh toán hay chưa.
Đối với cung cấp dịch vụ
- Thời điểm ghi nhận là khi hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần dịch vụ.
Một số trường hợp đặc thù
- Xuất khẩu hàng hóa: ghi nhận khi chuyển giao quyền sở hữu theo hợp đồng xuất khẩu
- Xây dựng, lắp đặt: ghi nhận khi nghiệm thu khối lượng công trình
- Cung cấp điện, nước: ghi nhận theo ngày xác nhận chỉ số công tơ
- Vận tải: ghi nhận khi hoàn thành dịch vụ vận chuyển
Những quy định này giúp chuẩn hóa cách xác định doanh thu theo từng ngành nghề. 📌
3. Các trường hợp doanh thu cần xác định riêng
Thông tư cũng quy định cụ thể cách xác định doanh thu cho các mô hình kinh doanh đặc thù:
- Bán hàng trả góp: tính theo giá bán trả một lần, không gồm lãi
- Đại lý bán đúng giá: doanh thu là tiền hoa hồng được hưởng
- Cho thuê tài sản: ghi nhận theo từng kỳ hoặc phân bổ theo thời gian
- Dịch vụ thu tiền trước nhiều năm: phân bổ đều hoặc ghi nhận một lần
- Xây dựng có bao thầu vật tư: doanh thu gồm cả vật tư, thiết bị
Việc phân loại đúng sẽ giúp doanh nghiệp tránh sai lệch doanh thu tính thuế. 📈
4. Những lưu ý quan trọng cho doanh nghiệp
Doanh nghiệp cần đặc biệt chú ý các điểm sau:
- Đồng bộ thời điểm ghi nhận doanh thu với thời điểm lập hóa đơn điện tử
- Kiểm soát hợp đồng để xác định đúng thời điểm chuyển giao
- Phân biệt doanh thu đã thu tiền và doanh thu phải ghi nhận
- Đối với hợp đồng dài hạn, cần xác định rõ phương pháp phân bổ
- Kiểm tra lại quy trình kế toán để phù hợp quy định mới
Việc chuẩn hóa dữ liệu ngay từ đầu giúp giảm rủi ro khi thanh tra thuế. 🔍
5. Tác động đến quản trị và chuyển đổi số
Quy định mới khiến doanh nghiệp cần:
- Tự động hóa quy trình ghi nhận doanh thu
- Liên kết dữ liệu bán hàng – hóa đơn – kế toán
- Kiểm soát thời điểm phát hành hóa đơn chính xác
Đây cũng là lý do nhiều doanh nghiệp đẩy mạnh ứng dụng hệ thống hóa đơn điện tử và quản trị dữ liệu để đảm bảo tuân thủ quy định mới. 💡
Kết luận
Thông tư 20/2026/TT-BTC đã làm rõ thời điểm ghi nhận doanh thu tính thuế thu nhập doanh nghiệp theo từng hoạt động cụ thể. Doanh nghiệp cần rà soát quy trình bán hàng, lập hóa đơn và kế toán để đảm bảo tuân thủ đúng quy định, hạn chế rủi ro thuế và nâng cao hiệu quả quản trị tài chính.