


6 dấu hiệu “chỉ điểm” làm hộ kinh doanh lọt vào tầm kiểm tra – và cách gỡ an toàn
Mục tiêu: nhận diện sớm – chỉnh ngay – để yên tâm bán hàng.
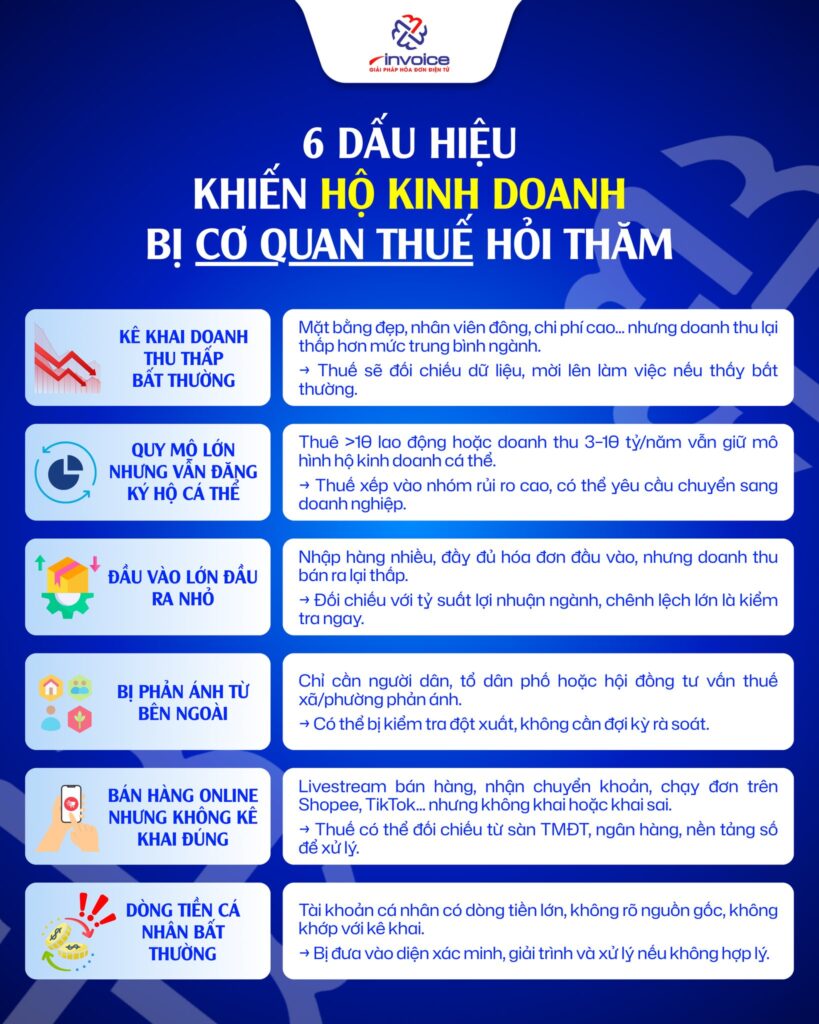
1) Kê khai doanh thu thấp bất thường so với thực tế/so với ngành
Cơ chế rủi ro: Cơ quan thuế phân tích dữ liệu tập trung (hóa đơn điện tử, tờ khai, giao dịch ngân hàng, TMĐT…) để phát hiện sai lệch. Dấu hiệu chỉ điểm hộ kinh doanh, CQT xác định với ngành, địa phương của Hộ Kinh Doanh
-
Căn cứ: Luật Quản lý thuế 2019; Nghị định 126/2020/NĐ-CP (được sửa đổi bởi NĐ 91/2022) về quản lý rủi ro và khai thác dữ liệu; NĐ 123/2020 & TT 78/2021 về hóa đơn điện tử (cho phép đối soát dữ liệu HĐĐT).
-
Cách khắc phục nhanh:
-
Rà soát lại sổ bán hàng/đơn hàng online và doanh thu thực thu; đối chiếu theo tháng với số đã kê khai.
-
Xuất hóa đơn điện tử đầy đủ cho mọi giao dịch cần xuất; hạn chế “bỏ sót” đơn nhỏ.
-
Nếu lỡ kê khai thấp: nộp bổ sung ngay kỳ hiện tại, ghi rõ lý do để giảm mức xử phạt.
-
2) Quy mô lớn nhưng vẫn để mô hình hộ cá thể
Biểu hiện: doanh thu nhiều tỷ/năm, nhiều điểm bán, bộ máy > vài nhân sự… nhưng vẫn giữ hộ kinh doanh. Dấu hiệu chỉ điểm hộ kinh doanh này CQT căn cứ tham chiếu cùng ngành
-
Rủi ro: Bị xếp rủi ro cao (vì khó kiểm soát chi phí – doanh thu), dễ vào diện kiểm tra; cơ quan thuế có thể khuyến nghị chuyển sang DN để minh bạch hơn.
-
Căn cứ: Luật Quản lý thuế 2019 (quản lý rủi ro); Luật Doanh nghiệp 2020 & NĐ 01/2021/NĐ-CP (quy định về hộ kinh doanh và đăng ký DN).
-
Khuyến nghị:
-
Đánh giá ngưỡng chuyển đổi (quy mô, nhu cầu xuất HĐĐT liên tục, ký HĐ B2B, vay vốn…).
-
Nếu ở lại mô hình hộ: chuẩn hóa chứng từ – sổ sách – quy trình; tách bạch tài khoản ngân hàng kinh doanh.
-
3) Đầu vào lớn – đầu ra nhỏ (biên lợi nhuận bất thường)
-
Rủi ro: Tỷ suất lợi nhuận quá lệch so với ngành ⇒ bị đối chiếu ngay. Dấu hiệu chỉ điểm hộ kinh doanh này CQT chủ động phát hiện sớm bằng Công nghệ
-
Căn cứ: Luật Quản lý thuế 2019 (phân tích rủi ro); NĐ 123/2020 & TT 78/2021 (dữ liệu HĐĐT); TT 40/2021/TT-BTC (thuế với hộ/cá nhân kinh doanh).
-
Cách xử lý:
-
Lưu đầy đủ chứng từ đầu vào (HĐĐT, phiếu nhập, hợp đồng, biên bản điều chỉnh…).
-
Quản trị tồn kho và hao hụt/khuyến mại có chứng từ kèm theo.
-
Lập bảng giải trình tỷ suất (theo nhóm hàng/chiến dịch) để sẵn sàng giải thích khi cần.
-
4) Bị phản ánh từ bên ngoài (khách hàng, đối tác, sàn, cơ quan khác)
-
Rủi ro: Có thể kiểm tra đột xuất không đợi kỳ thanh tra định kỳ.
-
Căn cứ: Luật Quản lý thuế 2019; NĐ 126/2020 (quyền thu thập thông tin, xác minh).
-
Giảm rủi ro:
-
Thiết lập kênh tiếp nhận – xử lý phản ánh (số hotline/Zalo OA/QR phản ánh nhanh).
-
Quy định 100% giao dịch phải có chứng từ (HĐĐT/HĐ Bán lẻ hợp lệ).
-
Lưu nhật ký xử lý khiếu nại để chứng minh thiện chí & hợp tác.
-
5) Bán hàng online nhưng không kê khai đúng
Bao gồm: livestream, mạng xã hội, website, sàn TMĐT, nhận chuyển khoản… nhưng không khai/khai thiếu.
-
Căn cứ: TT 40/2021/TT-BTC (thuế đối với hộ/cá nhân kinh doanh trên nền tảng số); NĐ 85/2021/NĐ-CP (TMĐT – trách nhiệm sàn cung cấp dữ liệu); NĐ 123/2020 & TT 78/2021 (HĐĐT).
-
Làm chuẩn ngay:
-
Khai báo doanh thu online theo kênh (sàn, mạng xã hội, website) – kết nối đơn hàng → thanh toán → HĐĐT.
-
Nếu hộ nộp theo kê khai: nộp tờ khai đúng kỳ; nếu khoán mà có doanh thu vượt hoặc doanh thu theo mùa, liên hệ Chi cục thuế để điều chỉnh khoán cho sát thực tế.
-
Đồng bộ dữ liệu mPOS/QR/Payment gateway về phần mềm kế toán/HĐĐT để không bỏ sót.
-
6) Dòng tiền cá nhân bất thường
Chuyển/nhận nhiều, nội dung mơ hồ, tiền vào – ra không khớp kê khai.
-
Căn cứ: Luật Quản lý thuế 2019 & NĐ 126/2020 (cơ quan thuế có quyền yêu cầu ngân hàng, tổ chức liên quan cung cấp thông tin để xác minh nghĩa vụ thuế).
-
Cách phòng:
-
Tách tài khoản: 1 tài khoản chỉ cho kinh doanh; mô tả chuyển khoản rõ: “Thanh toán đơn #1234”.
-
Lưu đối chiếu sao kê theo tháng; hạn chế nộp tiền mặt không rõ nguồn.
-
Khi có giao dịch “dị” (nhận hộ, chuyển hộ…), nên ghi nhận giải trình & chứng từ hợp lệ.
-
Checklist “7 ngày giảm rủi ro” (làm là thấy ổn ngay)
-
Kích hoạt/chuẩn hóa HĐĐT (NĐ 123/2020, TT 78/2021) – map tất cả kênh bán vào M-invoice.
-
Tách tài khoản ngân hàng kinh doanh; chuẩn nội dung chuyển khoản.
-
Rà soát doanh thu – chi phí – tồn kho 6 tháng gần nhất; lập file tỷ suất theo nhóm hàng.
-
Cập nhật phương pháp nộp thuế theo TT 40/2021 (khoán/kê khai) cho đúng tình hình.
-
Quy trình 1 đơn hàng = 1 chứng từ (đơn – thanh toán – HĐĐT); không “để quên” đơn nhỏ.
-
Thiết lập kênh tiếp nhận phản ánh và mẫu xử lý khiếu nại nội bộ.
-
Đánh giá ngưỡng chuyển đổi lên DN (nếu quy mô lớn, B2B nhiều, cần khấu trừ/chi phí bài bản).
Tóm tắt căn cứ pháp lý chính
-
Luật Quản lý thuế 2019 (QH khóa XIV): quản lý rủi ro, quyền thu thập thông tin, kiểm tra – thanh tra.
-
Nghị định 126/2020/NĐ-CP (sửa đổi bởi NĐ 91/2022/NĐ-CP): chi tiết thi hành Luật QLT; phối hợp cung cấp thông tin.
-
Nghị định 123/2020/NĐ-CP & Thông tư 78/2021/TT-BTC: hóa đơn điện tử, kết nối dữ liệu với cơ quan thuế.
-
Thông tư 40/2021/TT-BTC: thuế đối với hộ, cá nhân kinh doanh (kê khai/khoán; kinh doanh trên nền tảng số).
-
Nghị định 85/2021/NĐ-CP (sửa NĐ 52/2013): TMĐT, trách nhiệm sàn/nền tảng phối hợp và cung cấp dữ liệu.
Lưu ý: quy định chi tiết có thể thay đổi theo công văn hướng dẫn tại từng địa phương; khi cần, liên hệ Chi cục Thuế quản lý trực tiếp để được chốt phương án.
Cần trợ giúp “làm cho chuẩn – chạy cho mượt”?
-
Kết nối bán online → thanh toán → HĐĐT M-invoice (tự động xuất, tự đối soát).
-
Bộ biểu mẫu: quy trình tiếp nhận phản ánh, đối chiếu doanh thu, giải trình tỷ suất.
-
Tư vấn chuyển đổi hộ → doanh nghiệp khi quy mô đủ lớn.
- Loại bỏ Chỉ điểm làm Hộ kinh doanh bị kiểm tra đưa vào tầm ngắm
📳 Liên hệ chi nhánh M-invoice gần nhất để được hỗ trợ set-up trong 1 buổi.
Nói chung: bán hàng cứ mạnh tay, sổ sách để M-invoice lo. 💪
————–
Công Ty TNHH Hóa Đơn Điện Tử M-invoice.
🔹Trụ sở: Tòa nhà M-invoice, Số 12-14 Ngõ 269/1 Đường Giáp Bát, P. Giáp Bát, Q. Hoàng Mai, Hà Nội.
📍Trụ sở chính tại Hà Nội – Hotline: 0901 80 16 18
📍Chi nhánh Hà Nội – Hotline: 089 661 9986
📍Chi nhánh Hồ Chí Minh – Hotline: 0909 500 126
📍Đà Nẵng – Hotline: 0915 777 591
📍Miền Trung – Hotline: 0982.839.777 – 0905.332.011
📍Thanh Hoá – Hotline: 0913 608 987
📍Đồng Nai – Hotline: 0919 29 22 33
📍Khu vực Miền Tây – Cần Thơ – Hotline: 0918 640 366
📍Bình Dương – Hotline: 0976 000 168
#minvoice #phanmembanhang #hoadondientu #mayPOS #chukyso #mCA #quanlyruiro #mSMI #mSeller